Дробление бизнеса: как избежать претензий налоговой в 2026 году
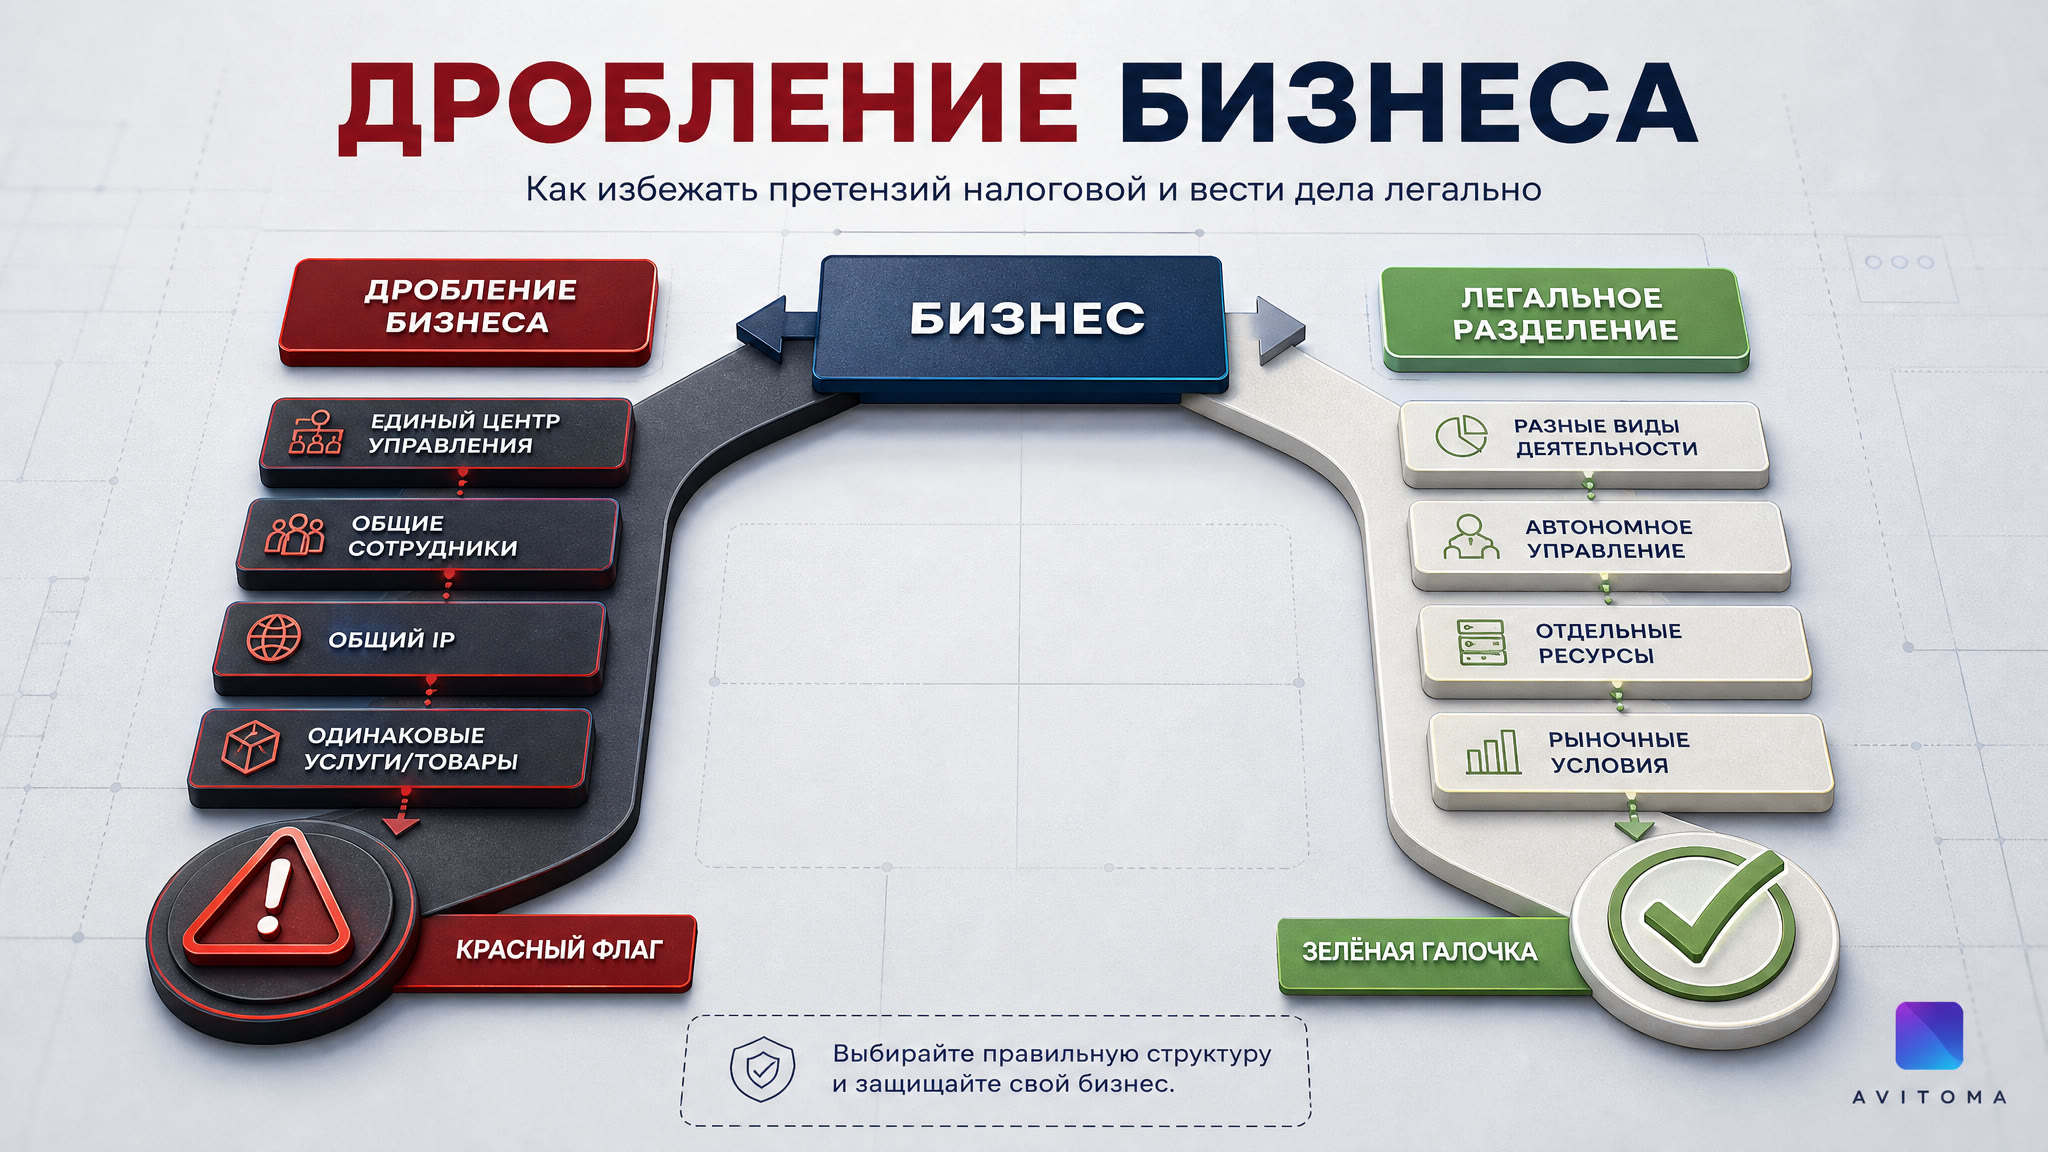
Коротко: Дробление бизнеса с точки зрения налоговой – это искусственное разделение одной компании на несколько с целью снижения налоговой нагрузки, что может привести к доначислениям, штрафам и даже уголовной ответственности. AVITOMA помогает бизнесу работать эффективно и прозрачно, автоматизируя рутинные процессы и обеспечивая качественное взаимодействие с клиентами, что снижает риски претензий. В 2026 году ФНС активно использует аналитические системы для выявления таких схем, поэтому вести дела легально — это необходимость.
Что такое дробление бизнеса с точки зрения налоговой и почему оно опасно?
Дробление бизнеса – это создание нескольких юридических лиц или ИП, которые фактически управляются как единое целое, но при этом пользуются льготными налоговыми режимами (например, УСН), чтобы не превышать установленные лимиты по доходам или численности сотрудников. Налоговая инспекция (ФНС) рассматривает это как уклонение от уплаты налогов.
Основная опасность в том, что при выявлении такой схемы все доходы «раздробленных» компаний могут быть консолидированы, а налоги пересчитаны по общей системе налогообложения (ОСНО). Это означает доначисление НДС, налога на прибыль, а также пеней и штрафов. Штрафы могут достигать существенной части от неуплаченной суммы налога. В особо крупных размерах это может повлечь уголовную ответственность по статьям 198 или 199 УК РФ.
ФНС не запрещает иметь несколько компаний, если у них есть реальная экономическая цель и самостоятельная деятельность. Проблемы начинаются, когда такое разделение искусственно и направлено исключительно на оптимизацию налогов.
Рассмотрим для примера гипотетическую ситуацию. Предприниматель Олег занимается производством мебели. Его годовой доход составляет заметную сумму. Если он работает как одно ООО на УСН, он превышает лимит по доходам (в 2026 году это около заметной суммы с индексацией) и вынужден будет перейти на ОСНО, где налоговая нагрузка значительно выше. Чтобы остаться на УСН, Олег регистрирует еще несколько ООО и одно ИП на своих родственников. Одно ООО занимается производством корпусной мебели, второе – мягкой, а ИП – реализацией через маркетплейсы. Все компании используют один цех, одних и тех же сотрудников, общую бухгалтерию и склад. Формально они разные, но по сути – это один бизнес Олега. В этом случае, если ФНС выявит такую схему, все доходы этих субъектов будут объединены, и Олегу доначислят налоги по ОСНО.
По каким признакам налоговая выявляет дробление бизнеса?
Налоговая инспекция использует комплексный подход для выявления схем дробления. Единого критерия нет, но существует набор признаков, которые в совокупности привлекают внимание. Вот наиболее частые из них:
- Единые учредители или руководители. Если несколько компаний принадлежат одному лицу или управляются одними и теми же людьми, это вызывает подозрения.
- Общие ресурсы. Использование одних и тех же сотрудников, офисов, складов, оборудования, транспорта, сайтов или телефонных номеров для разных компаний.
- Единый вид деятельности. Когда все «раздробленные» компании занимаются одним и тем же видом деятельности или тесно связаны в рамках единого производственного цикла.
- Взаимозависимость клиентов и поставщиков. Если одна компания является основным поставщиком или покупателем для другой, или все компании обслуживают одних и тех же клиентов.
- Отсутствие деловой цели. Если нет убедительного экономического обоснования для создания нескольких компаний, кроме налоговой выгоды. Например, не было расширения рынков сбыта, диверсификации рисков или привлечения новых инвесторов.
- Единая бухгалтерия и IT-системы. Использование одной бухгалтерской программы, CRM-системы или других IT-решений для всех организаций.
- Синхронность действий. Одновременное создание компаний, схожие даты регистрации, одинаковые адреса, одинаковый порядок ценообразования.
- Перераспределение прибыли. Ситуации, когда прибыль искусственно перераспределяется между компаниями для сохранения права на спецрежим.
ФНС активно использует автоматизированные системы анализа данных, которые позволяют выявлять такие связи. Например, система «АСК НДС-2» автоматически сопоставляет данные из деклараций разных компаний, выявляя расхождения и аномалии. Также активно используются данные банковских транзакций, информацию из ЕГРЮЛ/ЕГРИП, сведения о владельцах недвижимости и транспортных средств. Если несколько компаний, зарегистрированных по одному адресу, имеют схожие банковские операции и одних и тех же сотрудников, это становится сигналом для более глубокой проверки. По нашим наблюдениям, налоговая все чаще обращает внимание на IP-адреса, с которых ведется отчетность, и на номера телефонов, указанные в контактных данных.
Из практики AVITOMA: Мы видим, что многие продавцы на Авито используют несколько аккаунтов для разных категорий товаров или регионов. Это не является дроблением бизнеса, если аккаунты принадлежат разным юридическим лицам или ИП, которые ведут самостоятельную деятельность. Однако, если один предприниматель создает множество аккаунтов на подставных лиц для обхода лимитов или правил площадки, это может привлечь внимание Авито и ФНС, если речь идет о масштабировании бизнеса и уходе от налогов.
AVITOMA отвечает покупателям за секунды 24/7, ведёт объявления и фид, ловит ошибки и показывает результат в цифрах. Через официальный API Авито, без передачи пароля.
Попробовать за 1 ₽ — 7 днейКак доказать налоговой, что дробления бизнеса нет?
Доказать отсутствие дробления можно, если каждая из ваших компаний имеет реальную самостоятельность и экономическую целесообразность. Вот что важно:
- Разделение функций и ресурсов. Каждая компания должна иметь свои собственные активы (офисы, оборудование, транспорт), своих сотрудников, свою бухгалтерию.
- Самостоятельные управленческие решения. Руководители разных компаний должны принимать независимые решения, а не действовать по указанию из одного центра.
- Разные виды деятельности или сегменты рынка. Если компании занимаются разными видами деятельности или обслуживают разные группы клиентов, это сильный аргумент.
- Экономическое обоснование. Подготовьте документы, объясняющие, почему вы создали несколько компаний. Например, для выхода на новые рынки, для разделения рисков, для привлечения разных инвесторов.
- Документальное подтверждение. Ведите подробный учет и храните все договоры, акты, счета-фактуры, подтверждающие самостоятельность каждой компании.
Для примера: у вас есть компания по продаже автозапчастей и отдельный ИП, который занимается установкой этих запчастей. Если у ИП свои мастера, свой бокс, своя клиентская база, и он не является единственным установщиком для вашей компании, то это не дробление. Если же ИП – это просто способ вывести часть выручки на УСН, используя тех же сотрудников и тот же бокс, то это риск.
Понимание сути отношений, а не формальных признаков, важно для ФНС. Если формально у вас разные юрлица, но по факту это один бизнес, управляемый из одного центра, то риск доначислений высок. Налоговая инспекция уделяет особое внимание документальному подтверждению самостоятельности. Это могут быть отдельные договоры аренды, трудовые договоры с разными сотрудниками, контракты с разными поставщиками и покупателями, а также маркетинговые стратегии, ориентированные на разные сегменты рынка. При необходимости, подготовьте подробные бизнес-планы для каждой компании, демонстрирующие их уникальные цели и задачи.
План действий: как легально вести бизнес и избежать подозрений ФНС
Чтобы избежать претензий по дроблению бизнеса, следуйте этим шагам:
- Проанализируйте структуру бизнеса. Оцените, насколько каждая ваша компания самостоятельна. Есть ли у нее своя команда, свои клиенты, свои поставщики, свои активы? Проведите внутренний аудит.
- Разработайте экономическое обоснование. Если у вас несколько компаний, четко сформулируйте и задокументируйте, почему они существуют отдельно. Например, одна компания занимается оптовой торговлей, другая – розничной, третья – производством. Или одна работает в Москве, другая – в Санкт-Петербурге. Это должно быть оформлено в виде внутренних документов, стратегий развития.
- Разделите ресурсы. По возможности, у каждой компании должны быть свои сотрудники, свои договоры аренды, свои банковские счета. Если это невозможно полностью, максимально обоснуйте общие ресурсы (например, общий склад, если компании являются частью логистической цепочки, но имеют разные функции). Оформляйте все сделки между аффилированными лицами по рыночным ценам.
- Обеспечьте самостоятельность управления. Разные руководители должны иметь полномочия принимать решения. Протоколы собраний, приказы, доверенности должны подтверждать это. Каждый руководитель должен иметь свой круг обязанностей и зону ответственности.
- Избегайте искусственного перераспределения доходов. Цены между взаимозависимыми компаниями должны быть рыночными. Нельзя продавать товары или услуги «своим» компаниям по заниженным ценам, чтобы остаться на УСН. Проводите сравнительный анализ рыночных цен.
- Консультируйтесь с экспертами. Если вы сомневаетесь в легальности своей схемы, обратитесь к юристам или налоговым консультантам. Они помогут оценить риски и разработать стратегию. Регулярно проводите налоговый аудит.
- Будьте готовы к диалогу с ФНС. Если у вас возникли вопросы со стороны налоговой, спокойно и аргументированно объясните свою позицию, предоставляя все необходимые документы. Подготовьте заранее пакет документов, подтверждающих самостоятельность.
- Контролируйте IT-инфраструктуру. Убедитесь, что отчетность и работа с банками ведется с разных IP-адресов, используются разные устройства, что сотрудники разных компаний не имеют доступа к общим внутренним системам, если это не обосновано.
- Разделяйте маркетинг и клиентскую базу. Каждая компания должна иметь свою маркетинговую стратегию, свои каналы привлечения клиентов и свою клиентскую базу. Это демонстрирует реальное разделение рынка.
Таблица: Что делать, чтобы не попасть под подозрение в дроблении
| Признак дробления | Как избежать подозрения | Пример |
|---|---|---|
| Единые учредители/руководители | Назначать разных руководителей, если возможно. Документировать самостоятельность решений. | Директор ООО «Альфа» и директор ООО «Бета» – разные люди, каждый принимает решения по своей компании. |
| Общие сотрудники | Каждая компания имеет свой штат, оформленный по ТК РФ. | У ООО «Альфа» свои менеджеры, у ООО «Бета» свои. |
| Общие ресурсы (офисы, склады, техника) | Арендовать/владеть разными помещениями, оборудованием. Если используются общие, оформлять договоры аренды/субаренды, обосновывать экономическую целесообразность. | ООО «Альфа» арендует офис на одной улице, ООО «Бета» – на другой. Или ООО «Бета» арендует часть склада у ООО «Альфа» по рыночной цене. |
| Идентичный вид деятельности | Разделять компании по видам деятельности, продуктам, регионам. | ООО «Альфа» продает мебель, ООО «Бета» производит матрасы. |
| Общие клиенты и поставщики | Развивать независимую клиентскую базу и сеть поставщиков для каждой компании. | ООО «Альфа» работает с розничными покупателями, ООО «Бета» – с корпоративными клиентами. |
| Отсутствие деловой цели | Четко формулировать и документировать экономическую цель создания каждой компании (расширение, диверсификация, разделение рисков). | Создание ООО «Гамма» для выхода на новый рынок сбыта в другом регионе. |
| Единая бухгалтерия/IT | Использовать отдельные системы учета, отдельные IP-адреса. | У каждой компании свой бухгалтер, своя CRM-система. |
| Необоснованное перераспределение прибыли | Заключать договоры между аффилированными компаниями по рыночным ценам. | ООО «Дельта» продает услуги ООО «Эпсилон» по ценам, аналогичным предложениям конкурентов. |
| Отсутствие самостоятельных маркетинговых стратегий | Разрабатывать и реализовывать отдельные маркетинговые планы, сайты, рекламные кампании для каждой компании. | ООО «Зетта» продвигает свою продукцию через социальные сети, а ООО «Йота» использует контекстную рекламу и SEO. |
| Синхронность в принятии решений | Обеспечить независимое принятие ключевых решений каждым юридическим лицом, документировать протоколы совещаний и обоснования. | Решения о закупке нового оборудования для ООО «Каппа» принимаются советом директоров этой компании, независимо от ООО «Лямбда». |
Последствия для бизнеса при выявлении дробления: цена вопроса
Цена вопроса при выявлении дробления может быть очень высокой. ФНС, по нашим наблюдениям, стала гораздо активнее бороться с такими схемами, используя современные методы анализа данных и банковских транзакций.
- Доначисление налогов. Самое очевидное последствие. Все доходы «раздробленных» компаний объединяются, и налоги пересчитываются по общей системе налогообложения. Это может быть НДС, налог на прибыль, а также НДФЛ и страховые взносы, если переквалифицируют ИП в сотрудника.
- Пени. За каждый день просрочки уплаты налога начисляются пени. Их размер зависит от ставки рефинансирования ЦБ РФ. Например, при ставке годовых, пени составят заметную часть в день от неуплаченной суммы.
- Штрафы. За неуплату или неполную уплату налога грозит штраф в размере части от неуплаченной суммы (ст. 122 НК РФ). Если будет доказано умышленное уклонение, штраф возрастет.
- Уголовная ответственность. При крупных размерах неуплаченных налогов наступает уголовная ответственность (ст. 198, 199 УК РФ). Это может быть штраф, принудительные работы или даже лишение свободы.
- Блокировка счетов. Налоговая имеет право блокировать расчетные счета компании при наличии задолженности.
- Удар по репутации. Публичность налоговых споров может негативно сказаться на деловой репутации компании и ее владельцев.
- Дополнительные проверки. После выявления дробления компания и ее аффилированные лица могут попасть под пристальное внимание ФНС на долгий срок, что повлечет за собой дополнительные проверки и сложности в работе.
ФНС не просто доначисляет налоги, но и пытается доказать умысел в действиях налогоплательщика. Это усложняет защиту и увеличивает риски. Поэтому прозрачность и обоснованность всех бизнес-процессов – ключевые факторы для спокойной работы. Например, если Олег из нашего примера с мебелью будет признан виновным в дроблении, и его доходы будут пересчитаны по ОСНО, помимо уплаты НДС и налога на прибыль (заметная часть от выручки минус расходы), ему грозят пени и штрафы, которые могут составить десятки миллионов рублей. А при превышении порога неуплаченных налогов за три года, может наступить уголовная ответственность.
Типичные ошибки при структурировании бизнеса и их цена
Предприниматели часто допускают одни и те же ошибки, пытаясь оптимизировать налоговую нагрузку, что в итоге приводит к обратному эффекту. Рассмотрим самые распространенные и их потенциальные последствия.
- Ошибка 1: Формальное разделение без реального. Создание нескольких компаний, но полное отсутствие разделения ресурсов, сотрудников, клиентов. Например, все ООО и ИП зарегистрированы на один адрес, используют один телефон, один сайт, а сотрудники переведены из одной компании в другую без изменения фактически выполняемых функций. Цена ошибки: Налоговая легко выявит такую схему, что приведет к объединению доходов и доначислению налогов по ОСНО со всеми вытекающими штрафами и пенями.
- Ошибка 2: Использование родственников или подставных лиц. Регистрация ИП или ООО на супругов, детей, родителей, которые фактически не участвуют в управлении бизнесом и не имеют самостоятельного дохода. Цена ошибки: ФНС может признать таких лиц взаимозависимыми и аффилированными, а их компании — частью единого бизнеса. В худшем случае, если эти лица будут признаны фиктивными, это может квалифицироваться как уклонение от уплаты налогов группой лиц.
- Ошибка 3: Отсутствие деловой цели. Когда единственным мотивом создания нескольких компаний является желание остаться на УСН или другом спецрежиме. Нет документов, подтверждающих расширение рынка, диверсификацию рисков, создание нового продукта или выхода в другой регион. Цена ошибки: Налоговая сочтет такую структуру искусственной и направленной только на налоговую выгоду. Доказать обратное будет крайне сложно.
- Ошибка 4: Нерыночные цены между аффилированными компаниями. Продажа товаров или услуг от одной компании другой по заниженным ценам, чтобы искусственно снизить прибыль одной из них и сохранить право на спецрежим. Цена ошибки: ФНС имеет право доначислить налоги, исходя из рыночных цен. Это регулируется статьей 105.3 Налогового кодекса РФ о трансфертном ценообразовании.
- Ошибка 5: Единое управление и отчетность. Отсутствие самостоятельных управленческих решений, единая бухгалтерия, сдача отчетности с одного IP-адреса. Цена ошибки: Эти признаки прямо указывают на единый центр принятия решений и отсутствие самостоятельности, что является одним из ключевых критериев дробления.
Эти ошибки могут стоить бизнесу не только доначисленных налогов и штрафов, но и потери репутации, а в некоторых случаях – свободы для руководителей и собственников. Поэтому любая оптимизация должна быть тщательно продумана и обоснована с юридической и экономической точек зрения.
Как AVITOMA помогает работать прозрачно и эффективно?
В условиях ужесточения контроля со стороны ФНС, автоматизация бизнес-процессов становится необходимостью для обеспечения прозрачности и эффективности. AVITOMA предлагает решения, которые помогают продавцам на Авито вести дела легально и снижать риски претензий.
- Автоматизация коммуникаций. AI-сотрудник AVITOMA обрабатывает множество диалогов с покупателями на Авито круглосуточно, отвечая на вопросы, собирая лиды и квалифицируя клиентов. Это позволяет обеспечить высокий уровень сервиса без необходимости нанимать большой штат менеджеров для каждого юридического лица, если у вас несколько самостоятельных компаний.
- Централизованное управление объявлениями. AVITOMA позволяет управлять всеми объявлениями и фидами на Авито из одной панели. Это упрощает работу, но при этом каждая компания может иметь свой уникальный контент, свои товары и услуги, что подчеркивает ее самостоятельность, если это необходимо.
- Аналитика и отчетность. Сервис предоставляет детальную аналитику по всем взаимодействиям, что помогает руководителям принимать обоснованные решения. Это позволяет каждой компании вести свой учет и анализировать свои показатели, подтверждая свою экономическую независимость.
- Соответствие правилам площадки. AVITOMA работает через официальный API Авито, что гарантирует соответствие всем правилам и требованиям площадки. Это минимизирует риски блокировок аккаунтов и других проблем, которые могут привлечь внимание контролирующих органов.
Используя такие инструменты, как AVITOMA, предприниматели могут сосредоточиться на развитии своего бизнеса, не беспокоясь о рутинных операциях и соблюдении множества правил. Это помогает строить устойчивый и прозрачный бизнес, который будет привлекателен для клиентов и не вызовет вопросов у налоговой.
Подключение за 15 минут. Сначала агент отвечает в песочнице — вы всё проверяете, потом включаете боевой режим.
Попробовать за 1 ₽ — 7 дней